
当单机架功率从11千瓦一路冲向142千瓦、甚至600千瓦,数据中心的配电系统正被推到重构的临界点。过去一年,数据中心的功率刻度被彻底改写。Uptime Institute第16次全球数据中心调查显示,2026年普通机架的平均功率密度已达11千瓦,高于2025年的9千瓦——但这只是"普通机架"的故事。在AI训练集群里,数字是另一个量级:NVIDIA GB300 NVL72机架按官方参考架构高达142千瓦;2026年6月全面投产的Vera Rubin NVL72平台,据行业供应链测算其机架功耗在190至230千瓦之间;而预计2027年下半年登场的Rubin Ultra NVL576 "Kyber"机架,规格直指约600千瓦。
从"机房"到"电厂":功率密度十年一跃
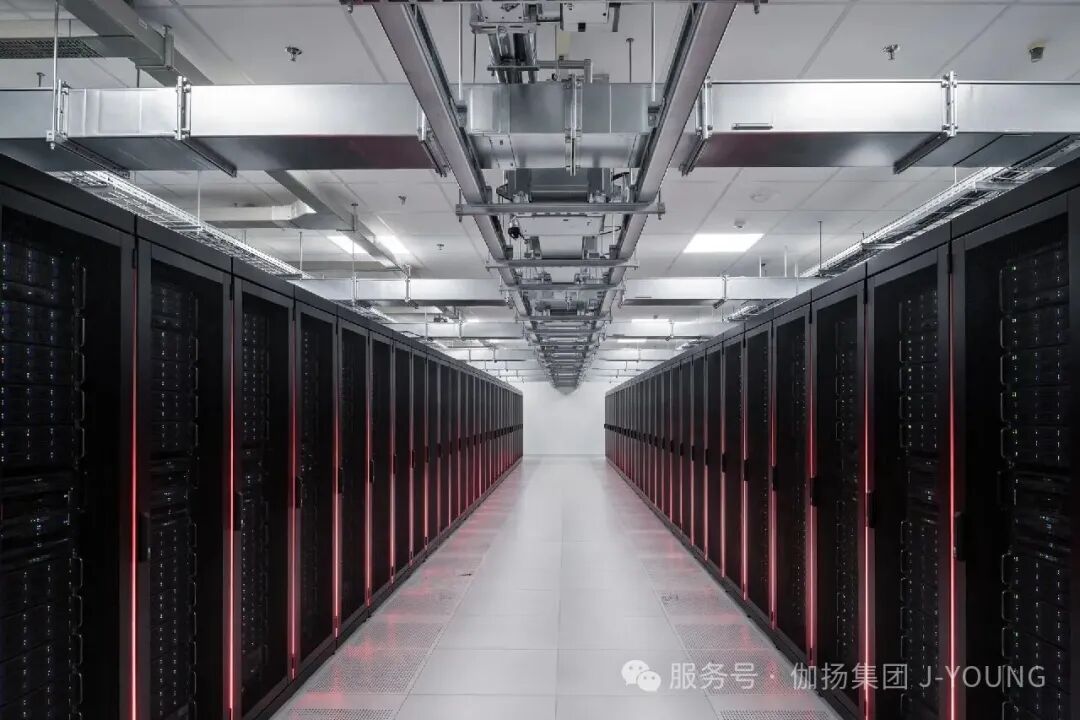
瓶颈已经不在芯片,而在"怎么把电送进去、把热排出来"。风冷在50千瓦以上基本失效,冷板液冷成为主流——施耐德电气的数据显示,2026年冷板系统已占液冷市场约55%的份额。但比散热更根本的,是配电架构本身:传统交流配电在百千瓦级机架面前,正逼近物理与经济的双重极限。
800V直流:配电架构的"换道"
今年3月,直流配电厂商Enteligent发布技术白皮书,提出"800VDC设施级配电 + 机架级800VDC转50VDC"的直流原生架构:整栋设施以800伏直流输电,在机架内再转换为服务器所需的50伏直流母线。该公司首席执行官Sean Burke指出,AI正在根本性重塑数据中心的电力需求,而直流原生架构更贴合现代服务器内部的真实电力结构——服务器本来就是直流设备,层层交直流转换只是在浪费效率。
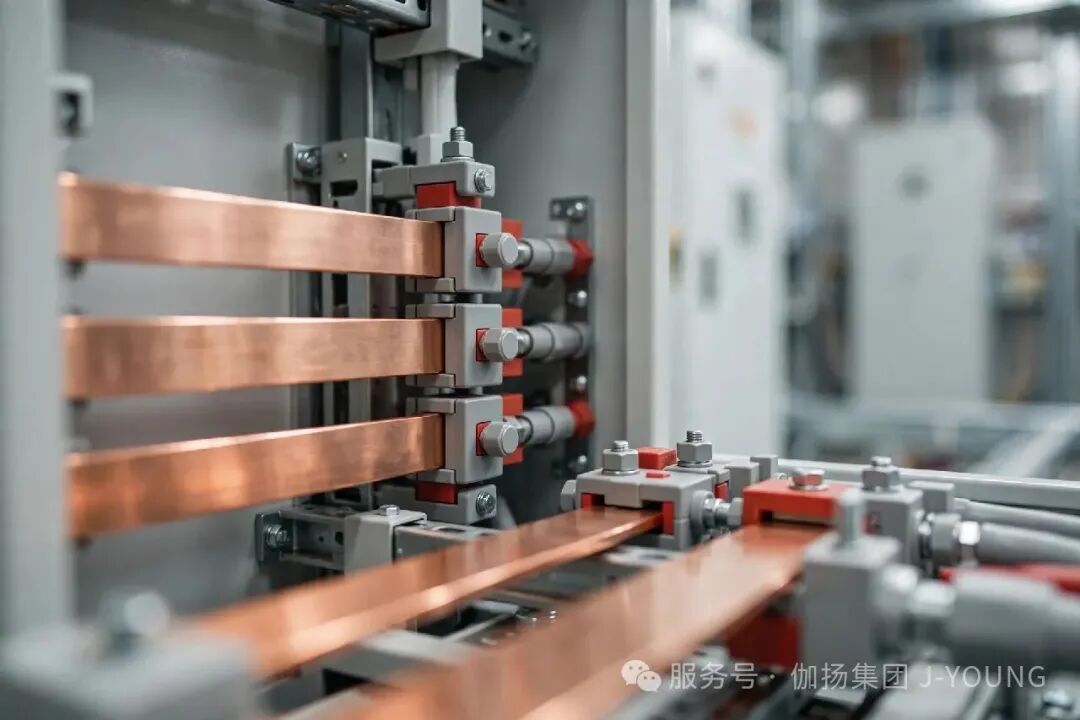
巨头也在跟进。市场研究机构SNS Insider 9月的报告披露,伊顿(Eaton)已有近20个中压固态变压器试点项目,用以支持800伏直流配电系统,2026年下半年已获得超大规模客户的订单,预计2027年底发货。交流还是直流,未来几年将在真实项目中见分晓。
母线槽的黄金时代:市场数据说话
配电重构最直接的受益者,是母线槽与母排。MarketsandMarkets今年8月发布的报告给出了一组数字:全球数据中心母线槽(busway)市场2026年规模37亿美元,到2032年将达到86亿美元,复合年增长率15.1%。其中,AI数据中心是占比最大的负载类型,超大规模(hyperscale)是最大且增长最快的数据中心类型,800至1000安培是最大的载流规格段,铜导体占据主导。施耐德电气、罗格朗(Starline)、伊顿、ABB、西门子、GE Vernova、Vertiv等被列为主要玩家。
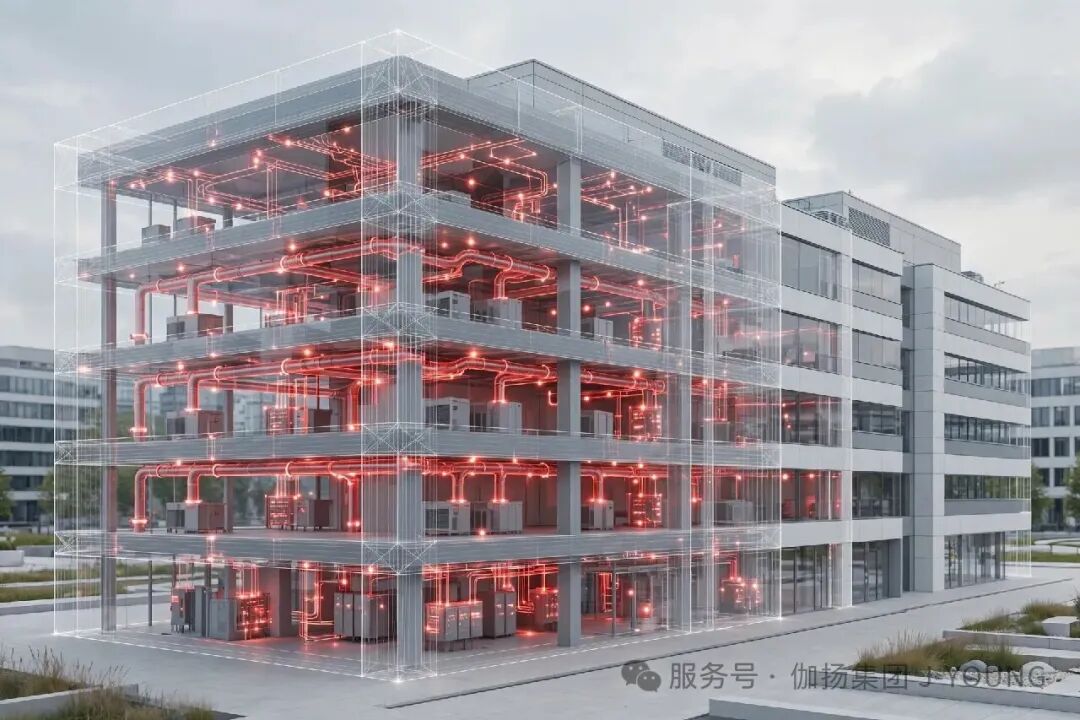
另一份同期报告聚焦数据中心母排市场:2026年13.8亿美元,2032年30.1亿美元,年复合增长率14.0%,其中AI细分增速高达18.8%,亚太地区以16.4%的增速领跑全球。
更值得玩味的是一线信号:一位数据中心配电从业者9月在行业平台写道,仅仅4到5台高功率GPU服务器塞进一个机架,就会冲破常规配电阈值,项目被迫转向125安培以上的三相PDU;125至400安培的定制高密度PDU,正从"特殊定制"变成"基础设施标配"。而老牌厂商对这类高电流定制方案动辄12到20周的交货期,正在成为AI数据中心建设的"卡脖子"环节。
对伽扬的启示:交期与定制能力就是竞争力
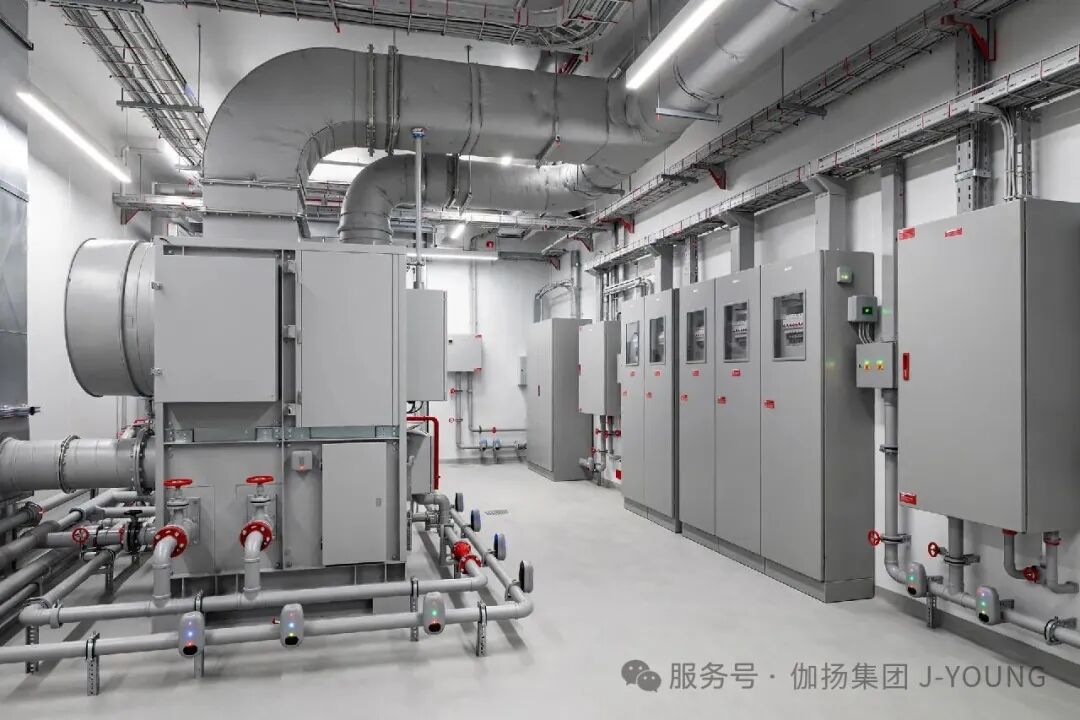
看懂这组趋势,再看我们的产品线:母线槽、电缆桥架、低压开关柜、配电盘——正是这轮AI基建扩容中最核心的"电力高速公路"。几个判断值得记下:
第一,大电流、高载流规格(800安培以上)将成为数据中心项目的主流语言,母线槽的热管理设计与智能监测能力会越来越值钱。
第二,800V直流配电从概念走向试点,我们在直流母线方向的技术储备,正好踩在趋势的前半段。
第三,当交期成为项目的生死线,"能定制、交得快"的供应商将获得超额溢价——这恰恰是本土制造加快速响应的强项。
AI算力竞赛的下半场,拼的不是谁的芯片更强,而是谁的电送得进去、送得稳、送得快。配电,正在从幕后走向台前。